Начните бесплатный 3-дневный пробный период
Зарегистрируйтесь и попробуйте все премиум-функции бесплатно.
*Только для новых пользователей. Один пробный период на пользователя.

Если комиссия за перевод баланса неверна или кажется такой, пересчитайте её по предложению, которое вы приняли, и основной сумме, которая действительно проведена. Не используйте текущую рекламу и не умножайте весь баланс счёта. Условия могут устанавливать процент, минимальную или фиксированную сумму, предел и отдельную комиссию для каждой операции.
Ключевые выводы:
- Сохраните принятое предложение, договор, подтверждение и выписку.
- Найдите фактическую основную сумму каждой проведённой операции.
- Примените процент, минимум, предел и округление в установленном порядке.
- Отделите комиссию от процентов, выдачи наличных и годовой платы.
- При расхождении запросите у эмитента все входные данные расчёта.
Проверьте карточный счёт перед поездкой в рамках международной финансовой подготовки, но рассматривайте комиссию как вопрос договора и бухгалтерского журнала эмитента. Эта статья не определяет, подходит ли вам перенос долга.
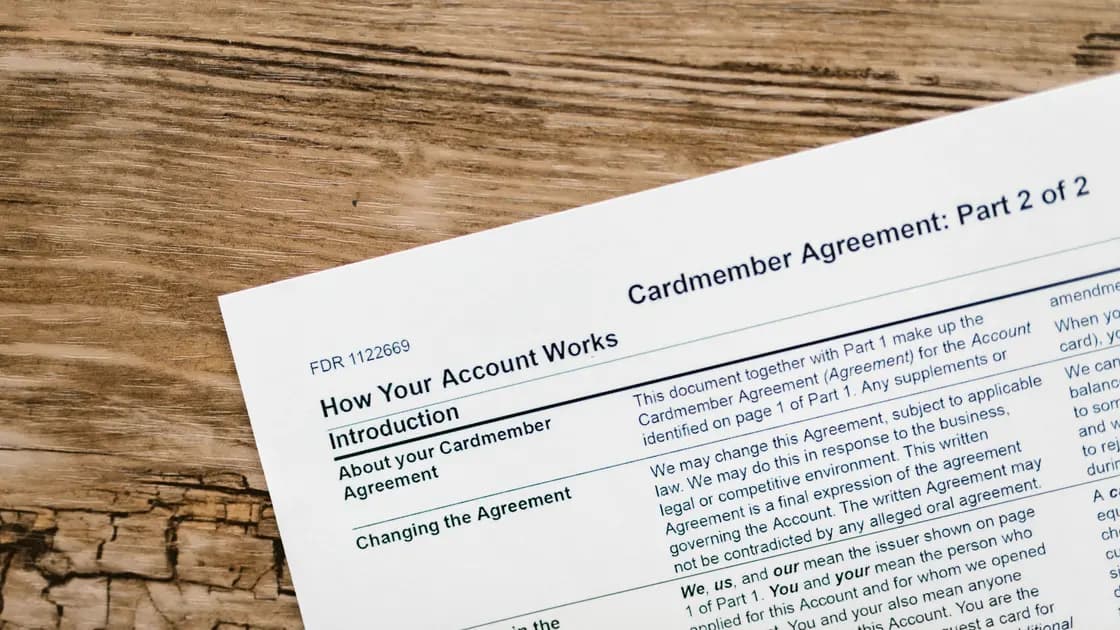
Сохраните целевое предложение, экран заявки или перевода, подтверждение принятия, раскрытие при открытии счёта, действующий договор и первую выписку с операцией. Запишите дату принятия, дату запроса перевода, рекламный период и крайний срок, процент комиссии, минимальную сумму, возможный предел, допустимые виды баланса и любое изменение цены после указанной даты. Эти поля должны относиться к одной версии условий.
Используйте версию, связанную именно с оспариваемой операцией. Публичная страница эмитента сейчас может показывать уже иной процент. Чек для перевода, операция в кабинете, перевод при открытии счёта и более поздняя акция даже на одной карте способны иметь разные комиссии и сроки; совпадение названия продукта не делает условия одинаковыми.
Словарь данных CFPB предусматривает поля для денежной суммы, процента, минимальной суммы и описания иной формулы комиссии за перевод баланса.[1] Поэтому одного запомненного процента недостаточно; решающее значение имеет договор конкретного счёта, в том числе указанный в предложении предел.
Сделайте снимок или PDF до исчезновения ограниченного предложения. Сохраняйте всю строку тарифа и её сноски, а не только выделенную ставку 0%. Рекламная процентная ставка и разовая комиссия — разные элементы цены: нулевая ставка не отменяет отдельно раскрытый сбор. Если предложение адресное, сохраните контекст, связывающий его с вашим аккаунтом и этой операцией.
Для каждого запроса запишите прежнего кредитора, запрошенную и одобренную суммы, окончательно проведённую основную сумму, дату проведения, статус и связанную комиссию. Используйте финальную проведённую запись, а не ожидающую сумму или первоначальный запрос. Если операция ещё не завершена, сначала примените руководство по ожидающему переводу баланса, прежде чем считать комиссию окончательной.
Эмитент мог уменьшить перевод из-за общего кредитного лимита, отдельного доступного лимита переводов или необходимости вместить комиссию. Запрошенная сумма не доказывает, что вся она была проведена. Текущий баланс новой карты может складываться из основной суммы плюс комиссия; не используйте этот объединённый остаток как базу расчёта, если принятые условия прямо не устанавливают такой порядок.
Разделите несколько переводов по отдельным операциям. Два получателя могут создать две минимальные комиссии, даже если процент от их общей суммы превысил бы минимум только один раз. Возвращённая или отменённая операция может получить обратную проводку комиссии позднее. Частично одобренная сумма также даёт иной результат, чем первоначальный запрос, поэтому объединять строки заранее нельзя.
Стройте расчёт по подтверждению и окончательным строкам выписки нового эмитента. Сопоставление со старым счётом помогает найти перевод, но его текущий баланс меняется из-за платежей, процентов и времени и потому не заменяет точную проведённую основную сумму. Не выводите базу комиссии из остатка старого кредитора.
Сначала запишите формулу словами, не подставляя числа. Часто комиссия равна большему из процента от основной суммы и установленного минимума, но это лишь распространённый пример, а не универсальное правило. Предложение может использовать фиксированную сумму, иную ставку после вводного срока, верхний предел или другой порядок. Применяйте только формулу принятого предложения.
Для каждой операции вычислите необработанную процентную сумму, затем сравните её с минимумом или пределом именно в порядке договора и только после этого примените указанное валютное округление. Сохраняйте достаточное число промежуточных знаков, чтобы путь можно было повторить. Преждевременное округление ставки, основной суммы или результата может создать небольшое расхождение.
В условном примере предложение устанавливает 3% при минимуме 5: перевод на 100 создаёт необработанную сумму 3, поэтому применяется минимум 5, а перевод на 1 000 создаёт комиссию 30. Эти числа показывают только последовательность сравнения процента и минимума; они не описывают ваш счёт и не заменяют его формулу.
Regulation Z требует указывать в применимом раскрытии при открытии счёта транзакционные сборы, включая комиссию за перевод баланса, однако точную сумму всё равно определяют раскрытые условия конкретного счёта и операции.[2] Если результат нельзя воспроизвести, попросите эмитента назвать использованные основную сумму, ставку, минимум, предел и правило округления.
Прочитайте не только название операции, но и соответствующее договорное определение. То, что вы намеревались оформить как перевод баланса, могло быть проведено как выдача наличных, чек, денежный эквивалент, покупка или обычный платёж. У этих категорий могут различаться комиссия, годовая процентная ставка (APR) и правила льготного периода, поэтому ошибка классификации меняет не одну строку расчёта.
Не полагайтесь только на краткое описание продавца или операции. Запросите у эмитента фактическую категорию и применённый пункт тарифа. Если появилась комиссия за выдачу наличных, исследуйте её по отдельному руководству, не смешивая два разных вида операции, ставки и спора.
Проверьте временное окно предложения. Иногда внутри него должен произойти запрос, а иногда — окончательное проведение операции. Для перевода возле границы сохраните обе даты и письменно выясните, какое именно событие определяет цену. Не выбирайте выгодную дату самостоятельно, если условия привязывают комиссию к другой стадии.
Отделите проценты от транзакционной комиссии. Рекламная ставка 0% может сопровождаться разовым сбором, а проведённый сбор способен увеличить остаток счёта. Минимальный платёж, новые покупки и распределение последующих платежей регулируются другими условиями и не должны включаться в формулу комиссии только потому, что видны в том же балансе.
Составьте журнал от начального до конечного баланса: внесите каждую основную сумму перевода, каждую комиссию, платежи, возвраты, проценты, покупки и прочие сборы. Привяжите все строки к датам и описаниям выписки. Тогда годовая плата, начисленный процент или другая проводка не будут ошибочно приняты за комиссию конкретного перевода.
Проверьте, проведена ли комиссия один раз на каждую операцию, не является ли видимый дубль всего лишь ожидающей записью и нет ли более позднего исправляющего кредита. Текущий баланс — это итоговый снимок, а не расчётный лист. Для сверки используйте подробности операций и закрытую выписку, где статус проводок уже определён.
Сопоставьте даты начала и окончания рекламной ставки, но не вычитайте предполагаемую экономию процентов из отдельной комиссии. Это разные ценовые вопросы и разные строки журнала. Руководство по балансу выписки и текущему балансу поможет согласовать снимки счёта, не решая вместо договора сам спор о комиссии.
Запишите свой воспроизводимый результат, списанную эмитентом сумму и точную разницу между ними. Формулировка «слишком дорого» менее полезна, чем указание на конкретное несовпадающее поле: проведённую базу, процент, минимум, предел, округление либо классификацию. Такая запись позволяет проверять расчёт, не превращая вопрос в оценку целесообразности долга.
Свяжитесь через защищённые сообщения или номер на карте. Передайте даты, проведённые основные суммы, строки комиссии, принятое предложение, собственный расчёт и точную разницу. Попросите эмитента назвать код предложения, ценовой пункт, использованный процент, минимум, предел, способ округления и классификацию операции, чтобы его результат можно было повторить.
Если эмитент согласится с ошибкой, запросите сумму и дату исправления, а также перерасчёт всех связанных процентов. Сохраните номер дела и проверьте обещанный кредит сначала в журнале, затем в следующей закрытой выписке. Добровольный сервисный кредит может дать похожий итог, но не всегда исправляет исходную классификацию или формулу.
Если эмитент не согласится, получите письменное объяснение и точный пункт договора, на котором основан расчёт. Изучите порядок, форму и срок уведомления об ошибке, действующие для этого счёта и юрисдикции. Не считайте, что обычный чат автоматически заменяет предусмотренное процедурой письменное уведомление или сохраняет все права.
Продолжайте обязательные платежи, если эмитент или квалифицированный специалист не дал применимое письменное указание. Не создавайте новую операцию ради проверки комиссии. При необходимости обращайтесь к применимому органу защиты потребителей или квалифицированному юристу, сохраняя тот же документированный спор.
Начните проверку с принятого предложения, найдите окончательную сумму каждой операции, воспроизведите формулу и отделите классификацию, сроки, проценты и журнал. При расхождении запросите точные входные данные. Такой подход выявляет спорное поле, не превращая общую статью в персональную рекомендацию по долгу.
Обычно она связана с основной суммой операции по применимым условиям, а не автоматически со всем счётом.
Да. Нулевая рекламная процентная ставка сама по себе не отменяет отдельную комиссию за перевод баланса. Проверьте оба условия в предложении эмитента.
Минимум может применяться к каждой операции. Проверьте группировку в предложении.
Используйте договор и окончательную запись; попросите эмитента назвать применённую базу.
Комиссия за снятие наличных и комиссия за перевод баланса относятся к разным категориям операций, поэтому их ставки и правила начисления процентов могут различаться.
Нет сама по себе. Ставка, платежи и категории баланса регулируются отдельно.
Не предполагайте этого. Выполняйте применимые требования и при необходимости получите индивидуальную консультацию.
Материал содержит общую финансовую информацию и не является юридической, кредитной, долговой, налоговой или индивидуальной финансовой консультацией. Условия и права зависят от счёта и юрисдикции.
Sources checked 12 сентября 2026 г.
Зарегистрируйтесь и попробуйте все премиум-функции бесплатно.
*Только для новых пользователей. Один пробный период на пользователя.