Начните бесплатный 3-дневный пробный период
Зарегистрируйтесь и попробуйте все премиум-функции бесплатно.
*Только для новых пользователей. Один пробный период на пользователя.
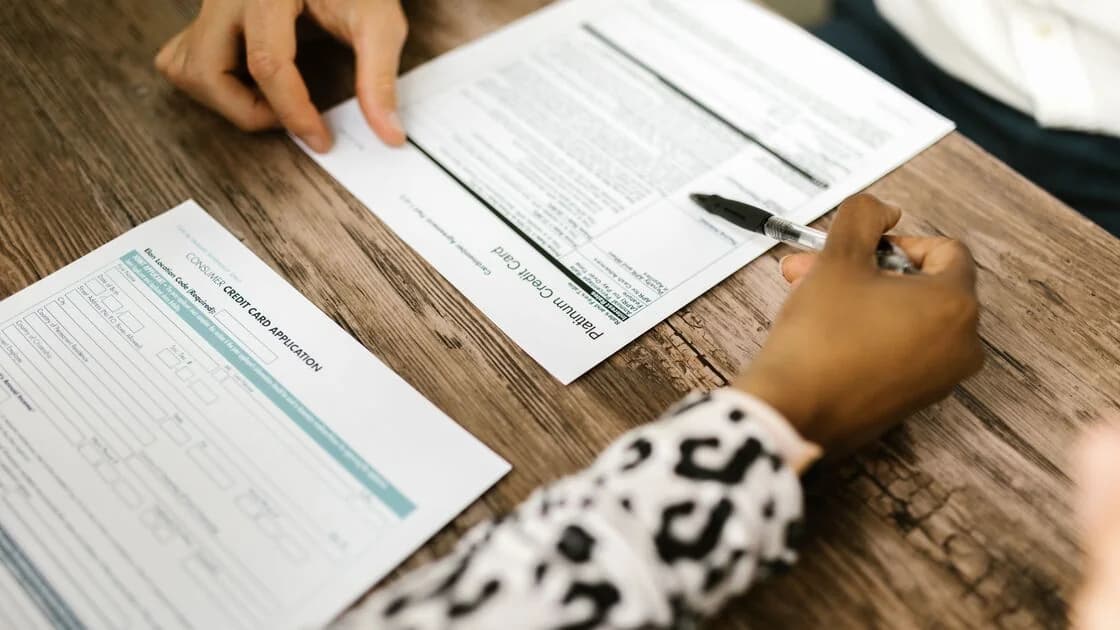

Выбор «повышение класса кредитной карты или новая заявка» начинается с вопроса: изменит ли банк действующий счёт либо попросит оформить новый кредитный продукт? Не делайте вывод по словам «повышение», «специально для вас» или «эксклюзивно»: сами по себе они ничего не доказывают. До согласия сохраните предложение, выясните, как именно оно устроено на уровне счёта, и сравните последствия каждого варианта.
Ключевые выводы:
- Считайте текст предложения и финальную страницу согласия основными доказательствами.
- Уточните, сохранятся ли номер счёта, дата открытия, кредитная линия и история платежей.
- Найдите формулировки о заявке и разрешении запросить кредитный отчёт.
- Сравните комиссии, льготы, бонусы и даты их действия отдельными строками.
- Получите письменный ответ на существенные вопросы до последнего нажатия.
Если карта нужна для ближайшей поездки, добавьте эту проверку в подготовку к зарубежной поездке. Материал относится к предложению, которое вы ещё не приняли. Он не заменяет разбор предварительного одобрения, общую статью о жёстких и мягких запросах или проверку уже завершённой смены продукта.
Сохраните не только заголовок, а всё предложение целиком. Зафиксируйте название эмитента, текущую и предлагаемую карту, код предложения, срок, годовую комиссию, вводные условия, льготы, вознаграждение, текст согласия и документы, на которые он ссылается. Запишите дату, канал и источник: защищённый кабинет, электронное или бумажное письмо, публичная страница заявки.
Маркетинговое название не определяет юридическую конструкцию. «Повышение» может означать перевод действующего счёта на другой продукт, но кнопка может вести и к новой заявке. «Предварительный выбор» может быть лишь рекламным отбором. Выпишите рабочие глаголы: изменить, преобразовать, заменить, подать заявку, открыть, закрыть или перенести.
Храните рекламу отдельно от финального пути подтверждения. Публичная страница может измениться после истечения срока, а персональное письмо — содержать условия, которых нет на сайте. Перед передачей материалов консультанту закройте полный номер карты, адрес и лишние персональные данные.
Составьте таблицу с двумя колонками: «изменение действующего счёта» и «новый счёт». Пока не выбирайте колонку. Вносите каждый проверенный факт по мере чтения, а неизвестные пункты оставляйте пустыми, а не заполняйте догадками.
Спросите, останется ли открыт тот же кредитный счёт. Проверьте дату открытия, историю платежей, лимит, баланс, автоплатёж, дополнительные карты, номер пластика, накопленные баллы и регулярные списания. Даже при сохранении счёта часть этих реквизитов может измениться, поэтому один признак не даёт надёжного ответа.
Chase описывает смену продукта как переход на другую карту того же эмитента и подчёркивает, что процедуры банков различаются. В его примере некоторые переходы сохраняют исходный счёт, а в других случаях может понадобиться открыть новый.[3] Это справочный пример одного банка, а не условие вашего предложения.
Ищите прямую фразу о преобразовании или замене текущего продукта. Затем уточните, когда перестанет работать старая карта, изменится ли номер, куда попадут ожидающие операции и останутся ли инструкции автоплатежа. Новый номер важен для повседневных платежей, но сам по себе не означает новый кредитный счёт.
Если условия прямо говорят об открытии нового счёта, рассматривайте действие как новую заявку, даже если позже банк предложит перенести часть лимита или закрыть старую карту. Последующее управление двумя счетами не отменяет факт новой заявки.
Перед отправкой прочитайте последнюю страницу согласия. Ищите слова «заявка», «кредитный отчёт», «потребительский отчёт», «разрешаю», «жёсткий запрос» и обязательные раскрытия для вашей страны. Спросите, разрешает ли принятие предложения новый запрос и может ли банк подтвердить ответ письменно именно для этого кода.
Американское Бюро финансовой защиты потребителей разделяет жёсткие запросы, которые часто следуют за заявкой на кредит, и мягкие проверки, включая проверку действующих счетов.[1] Оно также объясняет, что американский эмитент может просматривать отчёт клиента для управления счётом, а новая заявка обычно даёт разрешение на жёсткий запрос.[2] Эти правила относятся к США и не классифицируют предложения во всех странах.
Отсутствие слов «жёсткая проверка» не доказывает отсутствия заявки. И наоборот, проверка действующего счёта эмитентом не означает автоматически, что предложение является сменой продукта. Конструкция счёта и согласие на запрос — два самостоятельных вопроса.
Если раскрытие двусмысленно, остановитесь. Позвоните по номеру на обороте текущей карты или используйте защищённые сообщения. Назовите код и спросите: «Будет ли открыт новый кредитный счёт и разрешаю ли я кредитный запрос?» Сохраните ответ и номер обращения.
Заполните сравнительную таблицу:
| Пункт | Изменение действующего счёта | Отдельный новый счёт |
|---|---|---|
| Дата открытия | Уточнить, сохраняется ли | Записать новую дату |
| Кредитный лимит | Проверить перенос или изменение | Проверить отдельный лимит |
| Баланс и автоплатёж | Уточнить перенос и срок платежа | Вести обязательства раздельно |
| Годовая комиссия | Проверить сумму и дату начала | Читать тариф нового счёта |
| Льготы | Записать начало, окончание и регистрацию | Проверить активацию отдельно |
| Вознаграждение | Уточнить сохранение или конвертацию | Проверить отдельный баланс |
Сравнивайте даты действия, а не только названия функций. Доступ в зал может начаться после активации новой карты, а старая страховка — закончиться в дату преобразования. Годовая комиссия может быть списана, пересчитана пропорционально, возвращена или сохранена по условиям конкретного предложения. Не предполагайте, что порядок одного эмитента применим к другому.
Проверьте, изменится ли кредитный лимит и перенесутся ли ожидающие операции и даты платежей. Перед поездкой оставьте резервный способ оплаты, пока новая карта не заработает и регулярные торговые точки не обновят реквизиты. Это мера непрерывности, а не довод принять невыгодные условия.
Если смена уже состоялась и льгота пропала, используйте проверку льгот после смены продукта. Здесь задача уже: определить вид операции до её совершения.
Не приравнивайте поощрение за повышение к приветственному бонусу новой карты. Запишите размер и вид награды, требуемое действие, период расходов, исключённые операции, условия состояния счёта, событие начисления и ограничения для нынешних или бывших держателей. Сохраните персональное приглашение.
Смена продукта может предусматривать собственное поощрение за повышение, не предусматривать его вовсе или иметь условия, отличающиеся от публичной заявки. Публичная новая заявка может предлагать приветственный бонус, но исключать некоторых прежних держателей. Текущая публичная страница эмитента не заменяет условия, приложенные к вашему персональному приглашению.
Разделите три решения: имеете ли вы право принять предложение, будет ли одобрено изменение или заявка, выполните ли вы условия награды. Одобрение счёта не подтверждает бонус. Если обещанная награда впоследствии не появится, потребуется отдельная проверка журнала вознаграждений.
Также проверьте льготы, которые требуют активации или регистрации. Название новой карты в кабинете не доказывает, что каждый кредит или статус активен. До поездки используйте проверку регистрации льгот.
Заполните в таблице каждый пробел, который может изменить решение. Как минимум подтвердите, сохраняется ли счёт, является ли действие заявкой, даёте ли вы согласие на кредитный запрос, когда начисляется годовая комиссия, что происходит с кредитным лимитом и балансом баллов, с какой даты действуют льготы, есть ли у вас право на поощрение и что будет со старой картой.
Когда ответ сотрудника противоречит тексту, попросите указать главенствующее условие либо передать обращение по официальному каналу жалоб. Таймер на странице не является разъяснением. Даже предложение с истекающим сроком остаётся добровольным: вы не обязаны его принимать.
После принятия сохраните финальное согласие, время, справочный номер и подтверждение. Следите за старым и, если создан, новым счётом. Сверьте доставку, автоплатёж, регулярные списания, даты выписок, комиссии, баллы и льготы с полученным ответом.
Если вы отказались, оставьте только записи, нужные для вашего архива, а лишние копии с чувствительными данными безопасно уничтожьте. Дальнейшую судьбу текущей карты можно оценить по вариантам при годовой комиссии, не возвращаясь к классификации предложения.
Нет. Только рабочие условия объясняют судьбу текущего счёта и наличие новой заявки. При двусмысленности спросите эмитента о конкретном предложении.
Единого правила нет. Проверка действующего счёта и новая кредитная заявка могут оформляться по-разному; решающим является ваше раскрытие.
Нет. Эмитент может заменить номер карты в рамках существующего счёта. Сверьте дату открытия, историю и структуру счёта, а не полагайтесь на сам пластик.
Только если конкретное предложение предусматривает поощрение и вы выполняете его условия. Публичный бонус новой заявки нельзя переносить на персональное повышение.
Спросите, откроется ли новый счёт, даёт ли принятие согласие на кредитный запрос, изменятся ли лимит или годовая комиссия, сохранятся ли баллы и изменится ли право на льготы или бонус.
Не стоит, если неизвестный пункт влияет на решение. Сначала сохраните условия и получите разъяснение: срок не делает необратимое действие безопаснее.
Нет. Конструкция счёта, согласие, андеррайтинг, комиссии и право на награду определяются эмитентом и условиями.
Sources checked 9 сентября 2026 г.
Материал содержит общую информацию по ведению записей и финансовой грамотности, а не юридическую, налоговую, кредитную или финансовую консультацию. Порядок ведения счёта и права потребителя зависят от эмитента, предложения, продукта и юрисдикции.
Рекомендуемые статьи:
Зарегистрируйтесь и попробуйте все премиум-функции бесплатно.
*Только для новых пользователей. Один пробный период на пользователя.