开启 3 天免费试用
注册即可免费体验全部高级功能。
*仅限新用户;每位用户只能获得一次试用。
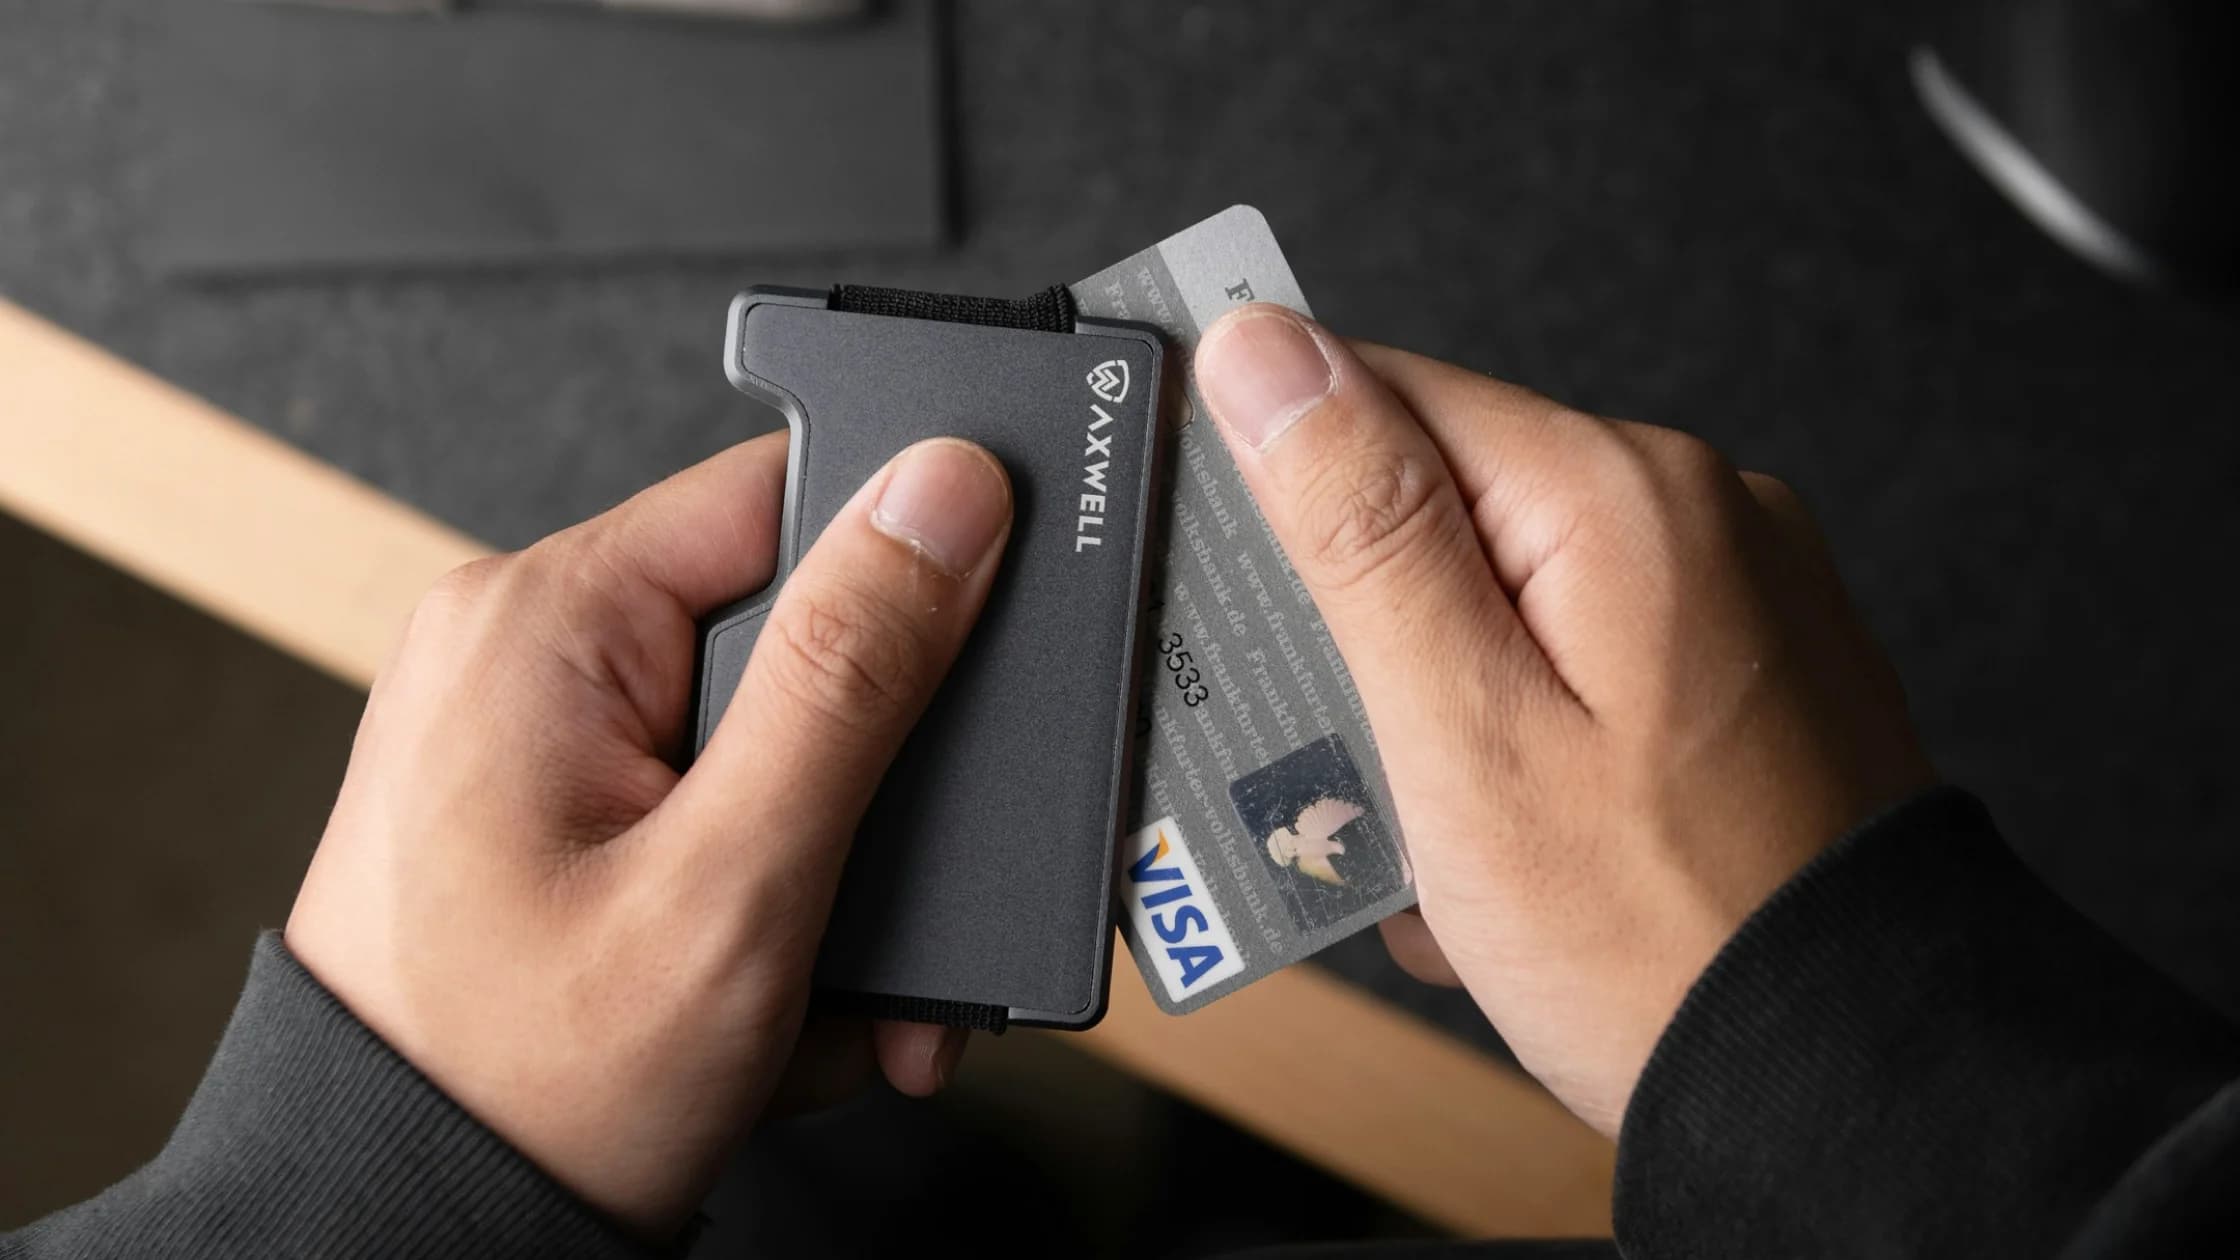

先给短答案:RFID 屏蔽 指的是用带屏蔽材料的钱包、卡套或包层,降低 RFID 信号被读取的可能性。它的核心用途,是减少某些近距离无线读取场景下的暴露。[1][2]
但如果你把 RFID 屏蔽理解成“防一切盗刷”“防所有银行卡诈骗”,那就会高估它。 因为很多真实损失并不是靠远距离偷刷完成的,而是来自磁条 skimmer、钓鱼、账户接管、假客服和设备被盗。[3]
你可以把这篇数字隐私保护指南作为更完整的排查清单,顺手检查账号、设备、标识符和数据经纪人暴露面。
RFID 是 Radio Frequency Identification,也就是射频识别。 简单理解,它让读写设备在很近的距离内,通过无线方式和带芯片的卡片或标签交换信息。[1][2]
常见场景包括:
RFID 屏蔽产品通常会使用能够削弱或阻挡特定无线信号的材料层,把卡片包在里面。 这样做的目的,是让外部读卡器更难在你不知情时读取卡片信息。
你可以把它理解成一种“物理层面的降暴露”:
因为“无线读取”这个概念听起来很吓人。 但现实世界里,要构成真正损失,还得同时满足更多条件,比如读到什么数据、能不能拿这些数据完成交易、有没有其他校验和风控。
Visa 公开材料提到,contactless 交易使用与芯片卡相同级别的安全保护。[1] Mastercard 也强调,非接触支付有加密与责任保护机制,而且必须靠近读卡器才能工作。[2]
这并不等于“零风险”,但也说明它不是网上常见的那种“路上有人拿设备隔空一扫,你卡里的钱就没了”式恐慌叙事。
下面这张表更实用。
| 场景 | RFID 屏蔽的帮助 | 说明 |
|---|---|---|
| 卡片放在包里,担心近距离被读取 | 有一定帮助 | 它就是为此设计的 |
| 多张非接触卡叠放,误触读卡 | 有一定帮助 | 可减少无意读取或混读概率 |
| 日常通勤、旅行中希望降低无线暴露 | 有一定帮助 | 属于物理防护加分项 |
| 遇到磁条 skimmer | 几乎没帮助 | skimmer 读的是磁条或插卡路径[3][4] |
| 遇到钓鱼、假客服、验证码诈骗 | 没帮助 | 这不是无线读取问题 |
| 卡片丢失被人直接使用 | 帮助有限 | 本质仍是遗失与交易风控问题 |
FTC 关于油站和 SNAP 受益卡的提醒都说明,非法 skimmer 主要是窃取磁条数据,并可能配合偷拍 PIN 或钓鱼获取码值。[3][4] 这和 RFID 屏蔽不是一个问题层级。
骗子完全不需要靠近你的钱包,只要骗到验证码、卡信息、登录口令,风险就已经足够高。
如果你的银行 App、邮箱或短信验证码被控制,卡片物理层再安全,也挡不住账户层失守。
我的建议是:把它当作可选项,而不是必选项。
这是最快发现异常消费的方法。
很多欺诈会先从小额试刷开始。
是否可设置,要看发卡行支持情况。
FTC 对 skimmer 的建议很直接:看设备是否松动、歪斜、与旁边机器不一致。[3]
绝大多数真实损失,都是在这一步发生的。
这一步比你买什么钱包都重要。
你可以这样理解:
这几个层级里,RFID 屏蔽不是没用,只是优先级通常没你想的那么高。
有,但作用范围有限。它主要帮助降低某些近距离无线读取场景的暴露。[1][2]
不能。很多盗刷和欺诈并不是通过 RFID 完成,而是通过 skimmer、钓鱼、账户接管等方式发生。[3][4]
总体上有多层安全机制。Visa 和 Mastercard 都强调了其安全设计与责任保护。[1][2]
通常不需要同样思路的物理屏蔽。手机钱包的安全模型更依赖设备认证、令牌化和系统权限控制。
如果你带很多卡、担心物理暴露,带一个也无妨。但旅行中更高优先级仍是看交易提醒、保护手机和防诈骗。
不是。RFID 屏蔽保护的是实体卡的近距离无线暴露,VPN 保护的是网络连接传输,两者解决的问题完全不同。
免责声明
本文仅供一般数字安全与支付安全教育参考,不构成金融、发卡行或法律建议。不同卡组织、发卡行与终端环境的安全机制可能存在差异。
AethoVPN 编辑团队发布《RFID 屏蔽是什么它能防什么,不能防什么,一次讲清》;VPN 不是解决方案。
来源
Sources checked 2026 年 5 月 8 日。
延伸阅读:
注册即可免费体验全部高级功能。
*仅限新用户;每位用户只能获得一次试用。