開啟 3 天免費試用
註冊即可免費體驗全部高級功能。
*只限新用戶;每位用戶只可獲得一次試用。
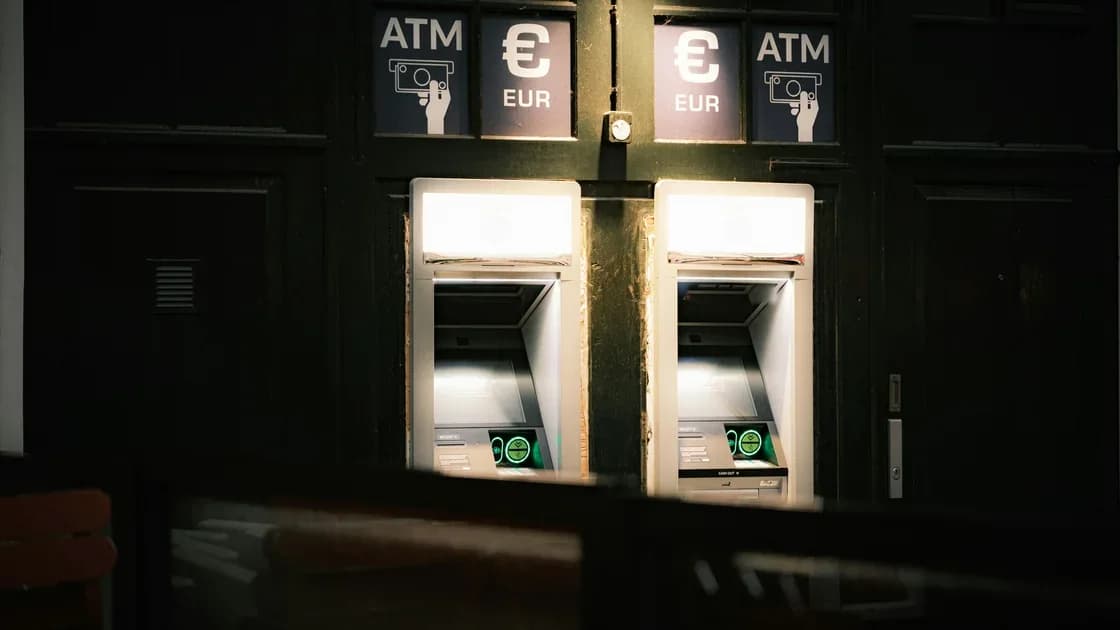

要做到外遊防範櫃員機及銀行卡側錄,優先選擇銀行內或與分行相連的櫃員機,使用前檢查入卡口、鍵盤及面板,輸入密碼時遮擋視線,並一直控制銀行卡。付款前確認商戶、金額和貨幣,出發前開啟交易提示。若終端異常或出現陌生交易,應停止使用,透過獨立核實的銀行渠道暫時鎖卡或正式報失,再檢查近期紀錄。
關鍵要點:
- 選擇光線充足、有人管理的櫃員機或收銀點,並比較入卡口、鍵盤與機身其它部件是否一致。
- 每次輸入密碼都遮擋鍵盤,即使附近看來沒有人。
- 外觀正常不代表安全:內置或微型裝置可能沒有明顯痕跡。
- 晶片及感應式付款可降低部分磁帶複製風險,卻不能阻止錯誤金額、未授權交易、惡意商戶或社交工程騙局。
- 暫時鎖卡可爭取核實時間,但不一定等同正式報失、被盜或欺詐申報。
本文只處理實體用卡環節。出發前可按旅行銀行及付款檢查表準備提示和獨立復原渠道。若銀行卡只是被拒絕,應先看銀行卡在海外不能使用指南,不要在沒有證據時認定為側錄。
側錄是指把裝置放在合法讀卡器表面、內部或附近,用來截取卡片資料。犯罪者可能在入卡口加裝外殼、改裝付款終端、使用隱藏鏡頭,或把假鍵盤覆蓋在真鍵盤上;截取的資料還可能配合鏡頭或旁人看到的密碼使用。FBI 建議檢查櫃員機、付款終端及油站讀卡器有否鬆脫、歪斜、損壞或不配對的部件,並在輸入密碼時遮擋鍵盤。[1]
外觀檢查是有用的篩選,但不是安全證明。內置插片很難看見,專業安裝的外殼也可能與機身吻合;相反,舊、刮花或設計少見的機器也不一定裝有犯罪裝置。把檢查當作其中一層防護,與選擇終端、保護密碼、交易提示及迅速申報一併使用。
側錄的範圍亦比一般銀行卡欺詐窄,不能解釋每一筆未經授權的消費。帳戶被盜用、釣魚、商戶系統被入侵、郵件被盜、卡片資料外洩,或能接觸銀行卡的人不誠實,都可能造成相似情況。想了解被盜卡片資料的更大市場,可參考甚麼是 Carding;但沒有證據時,不要以這個廣泛類別判斷某一部終端。
地點會影響篡改被發現的機會,也影響出事後可用的選擇。優先使用銀行辦公時間內大堂的櫃員機,或與分行直接相連的機器。在店舖內,使用正常收銀處,而不是角落無人看管的讀卡器。光線充足、有可見的閉路電視、經常有職員在場及營運者身份清楚,都是實際優點,但都不能證明終端安全。
對遊客區、夜生活區、交通樞紐邊緣等可在無人監督下接近的獨立櫃員機,要更加小心。不要讓急迫感替你作決定。如機器沒有明確的營運者、貼着臨時維修告示、需要陌生人協助,或附近有人在指引顧客,就離開並另找地點。
Europol 的用卡安全指引建議讓卡片保持在視線範圍內、遮擋密碼、拒絕主動提供的協助,並在安全、光線充足的地方使用櫃員機。[2]這些是行為層面的控制:即使機器看來普通,仍然有效。
入卡或拍卡前先停一停,看整個正面,而不只是入卡口。
不要與附近的人對質,也不要嘗試拆下可疑裝置。先到安全地方記下位置,再透過另行核實的聯絡方式通知銀行、商戶、警方或機器營運者。可疑機器上的貼紙本身也可能印有假電話號碼。
用空出的手、銀包或身體擋住鍵盤。遮擋密碼可防範頭頂鏡頭及旁人偷看,即使讀卡器本身合法也有用。不要讀出密碼、把它輸入手機備忘錄,或讓協助你的人代為輸入。
在餐廳、酒店或店舖,如當地慣常如此,請對方把終端拿到你面前。如職員必須拿走卡片,讓整個過程保持在你視線內,並確認取回的是同一張卡。不要把卡交給在正常收銀程序以外走近的人,即使對方聲稱主終端壞了。
確認付款前,細看商戶名稱、金額及貨幣。感應式付款可能減少該筆交易中磁帶資料的外露,晶片處理亦令部分複製資料較難使用,但兩者都不能證明金額正確或商戶誠實。如螢幕改變、終端重新啟動、店員要求重複拍卡,或交易似乎失敗,先等到明確的取消結果或收據,才再嘗試。
交易入帳前保留收據,或私下記下商戶及時間。如拍照會令完整卡號或個人資料存入不安全的相簿,就不要拍收據。
發卡機構提供相關功能時,開啟消費、提款、非面對面交易及被拒交易的通知。出發前確認提示能送達你,而不是只依賴在海外可能停用的本地 SIM。提示可縮短由欺詐嘗試到你回應的時間,但不能攔截每一筆交易。
透過已儲存的銀行應用程式或你自行知道的網址查看交易紀錄。不要點擊意料之外「欺詐短訊」內的連結,也不要致電主動來電者提供的號碼。曾觀察你使用櫃員機的犯罪者,可能隨後冒充銀行傳來訊息。
仔細核對待處理及已入帳的交易。商戶名稱可能與招牌不同,按金可能分開入帳,預授權其後亦可能改變。陌生交易要查明,但不要把每個陌生描述都當作側錄。記下金額、貨幣、時間及所用卡片,然後透過應用程式、卡背電話(如卡仍安全)或官方網站聯絡發卡機構。
如機器吞卡、顯示無法解釋的錯誤或看來被改裝,先移到安全地方。不要接受陌生人「幫你取卡」的提議,也不要再次輸入密碼。經獨立核實的渠道聯絡機器營運者及發卡機構。
懷疑資料可能外洩時,按以下次序行動:
FTC 解釋,按美國法律,信用卡與扣帳卡的消費者責任及申報期限可能不同。[3]這是一個地區性的法律框架,不是全球承諾。旅客應以發卡機構的規則為準,並使用與帳戶及交易相關國家的對應消費者或警方渠道。
不能。鬆脫的外殼及假鍵盤或許看得出,但內置或精心配對的裝置可能看不出。檢查可降低部分風險,卻不能為終端作保證。
拍卡可避免在該筆交易中外露磁帶資料,現代感應系統亦有保安控制;但它不能阻止錯誤金額、欺詐商戶、實體卡被盜或帳戶層面的攻擊。無論哪種方式,都要核對金額及提示。
不應只憑類別判斷。銀行分行通常較容易確認營運方及獲得支援,所以值得優先。必須使用其它機器時,應核實營運方、檢查設備、遮擋密碼並備有替代方式。
拒絕協助,離開機器,並用獨立核實的號碼聯絡銀行或營運方。不要為取卡再次輸入或透露密碼。
不能。晶片可提高部分偽卡攻擊難度,卻不阻止盜竊、釣魚、惡意扣款、帳戶接管或所有磁帶後備交易。
應立即聯絡發卡機構並接受其風險判斷。暫時鎖卡方便核實,但正式取消、換卡、改密碼或監察只能按機構指示進行。
盡量使用即時提示,並足夠頻密地查看交易,以便迅速發現陌生活動。合適的頻率取決於存取條件、發卡機構條款及風險;發現問題時不要等到例行檢查才申報。
檢查終端、遮擋密碼;交易看來不對時,使用發卡機構的提示及官方申報渠道。
Sources checked 2026 年 8 月 28 日。
本文提供一般安全資訊,不構成金融或法律建議。銀行卡保障、申報期限及緊急服務取決於發卡機構、帳戶、交易與司法管轄區。
註冊即可免費體驗全部高級功能。
*只限新用戶;每位用戶只可獲得一次試用。